中国东航股票深度观察:从600115财报与资金流向看航空股修复逻辑
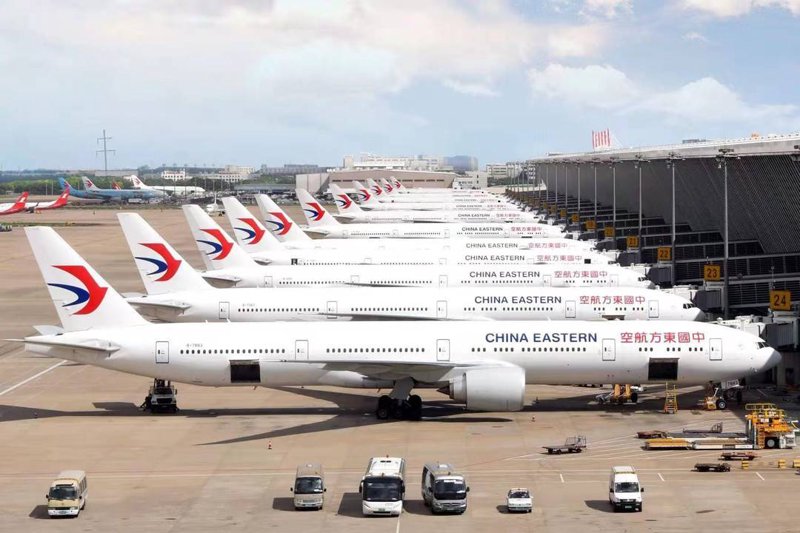
2024年以来,航空运输板块在经历三年低谷后进入结构性修复通道,中国东航(股票代码:600115)作为国内三大航之一,其A股表现与基本面变化成为观察行业复苏的重要样本。本文结合公开财报数据、资金流向特征与重组进展,对东航股价的中期逻辑做一次系统梳理,供关注航空股行情的投资者参考。
一、财报透视:营收修复与成本刚性并存
根据中国东航披露的2023年年度报告,公司全年实现营业收入约1137亿元,同比增长超过140%,旅客运输量恢复至疫情前的九成以上,其中国际航线恢复节奏慢于国内航线,成为拖累整体客座率的主要因素。进入2024年一季度,公司营收继续保持两位数增长,但净利润仍处于盈亏平衡线附近波动,反映出航空运输业"高营收、低净利"的典型特征。
成本端压力主要来自两方面:一是航油成本占营业成本比重长期维持在30%以上,油价波动直接侵蚀利润弹性;二是飞机折旧与租赁负债的刚性支出,在运力利用率未完全恢复前难以摊薄。值得注意的是,东航近年来持续推进机队结构优化,淘汰老旧机型、引进燃油效率更高的A320neo与C919国产大飞机,这一动作在中长期维度上有助于降低单位座公里成本,也是市场给予其估值溢价的重要依据。
二、资金流向与股价特征:机构持仓的边际变化
从600115资金流向数据看,2024年上半年东航A股呈现"北向资金阶段性流入、融资余额温和抬升"的特征。航空股作为典型的顺周期品种,其股价对宏观出行数据、汇率变动与油价走势高度敏感。人民币兑美元汇率每贬值1%,三大航合计汇兑损失可达数亿元量级,这一变量在季度财报披露前后往往引发股价短期波动。
横向对比来看,东航股价的贝塔属性强于同板块的物流、仓储类标的,弹性更大但波动也更剧烈。对于关注600115股票行情的投资者而言,客运量月度数据、客座率与座公里收益(RASK)三项指标的组合变化,比单看股价走势更具参考价值。
三、重组进展与行业格局:协同效应待释放
东航物流混改与集团层面资源整合是近年市场持续关注的主线。东航物流作为央企混改首批试点,已实现独立上市,其"航空速运+地面综合服务"的双轮模式为母公司贡献了稳定的投资收益。与此同时,东航与吉祥航空的交叉持股安排,在长三角市场形成了运力协同与航线互补,这类资本层面的合作在航空运输板块中具有较强的示范意义。
放到行业格局中看,国内航空运输市场集中度高,三大航在干线市场的主导地位稳固,但低成本航空与高铁网络对中短途航线的分流效应不容忽视。东航以上海为核心枢纽,国际航线占比在三大航中居前,这意味着其业绩弹性与国际航线恢复进度深度绑定,也是其区别于国航、南航的核心变量。
四、观察框架:三个维度跟踪东航股票
- 运营数据维度:跟踪月度旅客运输量、客座率与国际航线恢复率,判断营收修复的持续性。
- 财务质量维度:关注资产负债率、汇兑损益与经营性现金流,评估财务安全边际。
- 估值与资金维度:结合市净率历史分位与600115资金流向变化,把握板块轮动节奏。
综合来看,中国东航股票的定价逻辑正从"困境反转"向"盈利兑现"过渡,短期受油价与汇率扰动,中期取决于国际航线恢复斜率与成本管控成效。航空运输板块的高波动属性决定了其更适合以季度为单位的跟踪节奏,而非追逐日内热点。对于关注东方航空A股与航空股行情的读者,建议将财报数据、运营指标与资金流向三者交叉验证,形成独立的判断框架,而非依赖单一信号做决策。